Most érkezett: így változnak a lakáshitelek 2027-ben
Jelentős változások jönnek a magyar lakáshitelezésben és otthonteremtésben: az október végén elindult, akár 50 millió forintos kedvezményes lakáshitel mellett 2027 februárjától egy 15 milliós, fix 3 százalékos energetikai felújítási hitel is érkezik, amelyhez az épület állapotától függően akár 50 százalékos, maximum 7,5 millió forintos vissza nem térítendő állami támogatás is kapcsolódhat.
Több millió forintos segítség érkezhet a lakásvásárlóknak és a felújítóknak
Új korszak kezdődhet a magyar otthonteremtési támogatások területén. A 2026 októberében bemutatott Wekerle Plusz Program több, egymáshoz kapcsolódó támogatási formával segítené azokat, akik saját lakást szeretnének vásárolni, ingatlant építenének, vagy meglévő otthonukat korszerűsítenék.
A program különlegessége, hogy nem kizárólag a lakásvásárlásra koncentrál. A kormány a felújításokat és az energetikai korszerűsítéseket is támogatná, miközben 2027 januárjától ismét állami hozzájárulás kapcsolódhat a lakáscélú előtakarékossághoz.
A változások sok magyar családot érinthetnek, hiszen az elmúlt években jelentősen megemelkedtek az ingatlanárak, az építőipari költségek és számos felújítási munka ára. Egy nagyobb házkorszerűsítés ma már könnyen több millió forintos kiadást jelenthet, amelyet nem minden háztartás képes saját megtakarításából finanszírozni.
A Wekerle Plusz éppen ezen szeretne változtatni a kedvezményes, államilag támogatott hitelek és a vissza nem térítendő támogatások összekapcsolásával.
Fontos különbség, hogy a program egyes elemei már elindultak, mások viszont csak 2027-ben válnának elérhetővé. A lakásvásárlási és építési hitel jogszabályi kereteit már kihirdették, míg a felújítási programok részletes pályázati és banki feltételeinek egy része még kidolgozás alatt áll.
Wekerle Plusz Program: ezek a legfontosabb összegek és indulási dátumok
A kormány által ismertetett támogatási rendszer több különálló konstrukcióból épül fel.
| Program | Maximális hitel vagy támogatás | Kamat | Indulás |
|---|---|---|---|
| Új lakás vásárlása, építése | 50 millió Ft hitel | Fix 3% | 2026. október 28. |
| Használt lakás vásárlása | 50 millió Ft hitel | Fix 5% | 2026. október 28. |
| Családi házak energetikai felújítása | 15 millió Ft hitel | Fix 3% | 2027. február |
| Felújítási vissza nem térítendő támogatás | A hitel 30–50%-a, legfeljebb 7,5 millió Ft | Nem hitel | 2027. február |
| Társasházi és panelkorszerűsítés | Lakásonként 4–5 millió Ft hitel | 0% | 2027. március |
| Lakástakarék állami támogatással | Évi 120 ezer, később akár 240 ezer Ft állami hozzájárulás | Megtakarítás | 2027. január |
A táblázat a 2026. november 3-án ismert programfeltételeket tartalmazza. A felújítási és lakástakarék-konstrukcióknál a végleges igénylési feltételeket a további jogszabályok és pénzügyi szolgáltatói hirdetmények pontosíthatják.
A legnagyobb közvetlen változás azoknak lehet érdekes, akik már rendelkeznek saját lakással vagy családi házzal, de annak korszerűsítését eddig a magas költségek miatt elhalasztották.
A 15 millió forintos támogatott hitel ugyanis jelentősebb energetikai beruházások finanszírozását is lehetővé teheti, miközben a sikeresen teljesített felújítás után az állam a tartozás egy részét átvállalhatja.
15 millió forintos felújítási hitel érkezik 2027 februárjától
A Wekerle Plusz egyik legfontosabb eleme a családi házak és bizonyos más lakóingatlanok energetikai korszerűsítését segítő program.
A jelenlegi tervek szerint 2027 februárjától legfeljebb 15 millió forintos hitel igényelhető, maximum 15 éves futamidővel, végig fix 3 százalékos éves kamattal.
A konstrukciót nem kizárólag fiataloknak szánják. A kormány tájékoztatása szerint életkortól függetlenül elérhető lehet, és a gyermekvállalás vagy házasság sem lenne általános feltétele.
A hitel célja a lakóingatlan energiahatékonyságának javítása. Ez azt jelenti, hogy a támogatás elsősorban olyan munkákra használható fel, amelyek mérsékelhetik az épület energiafelhasználását.
A programba családi házak, sorházak, ikerházak, valamint meghatározott kis lakásszámú épületek egyedi fűtésű lakásai is bekerülhetnek.
A fix kamatozás azért fontos, mert kiszámíthatóbbá teszi a hitel törlesztését. A kamat a támogatási feltételek betartása esetén nem változna a meghatározott futamidő alatt.
A konstrukcióhoz azonban nemcsak hitel, hanem meghatározott feltételek teljesítése után vissza nem térítendő állami támogatás is kapcsolódna.
Mennyi lenne a havi törlesztőrészlet? Itt a 2027-es felújítási hiteltáblázat
A 15 millió forintos maximális hitelösszeg hallatán sokakat elsősorban az érdekelhet, hogy havonta mekkora kiadást jelentene a törlesztés.
A 3 százalékos éves kamat és a 15 éves futamidő alapján egy 15 millió forintos kölcsön induló havi törlesztőrészlete megközelítőleg 103 600 forint lehet.
A kisebb hitelösszegeknél természetesen alacsonyabb törlesztővel lehet számolni.
| Felvett hitel | Kamat | Futamidő | Havi törlesztő |
|---|---|---|---|
| 3 000 000 Ft | 3% | 15 év | kb. 20 700 Ft |
| 5 000 000 Ft | 3% | 15 év | kb. 34 500 Ft |
| 8 000 000 Ft | 3% | 15 év | kb. 55 200 Ft |
| 10 000 000 Ft | 3% | 15 év | kb. 69 100 Ft |
| 12 000 000 Ft | 3% | 15 év | kb. 82 900 Ft |
| 15 000 000 Ft | 3% | 15 év | kb. 103 600 Ft |
A táblázat egyenlő havi részletekkel történő, annuitásos törlesztéssel számol. Nem tartalmaz egyéb költségeket, és a támogatás jóváírása előtti hiteltörlesztőt mutatja.
A 15 millió forintos hitelnél a 103 600 forintos havi részlet tehát a kiinduló finanszírozásra vonatkozik. Amennyiben a korszerűsítés sikeres, és az igénylő jogosulttá válik a vissza nem térítendő támogatásra, a tartozás összege később jelentősen csökkenhet.
A támogatás miatt a tényleges törlesztés további alakulása eltérhet az eredeti számítástól. Ennek részleteit a banki szerződés és az előtörlesztés elszámolása határozza meg.
Akár 7,5 millió forintot is átvállalhat az állam a felújítási hitelből
A Wekerle Plusz Családi Ház Program legnagyobb újdonsága nem pusztán a kedvezményes kamat, hanem az ehhez kapcsolódó vissza nem térítendő támogatás.
A jelenlegi kormányzati tájékoztatás szerint a támogatás mértékét az ingatlan felújítás előtti energetikai besorolása határozza meg.
Minél rosszabb az épület energetikai állapota, annál nagyobb támogatási arány válhat elérhetővé.
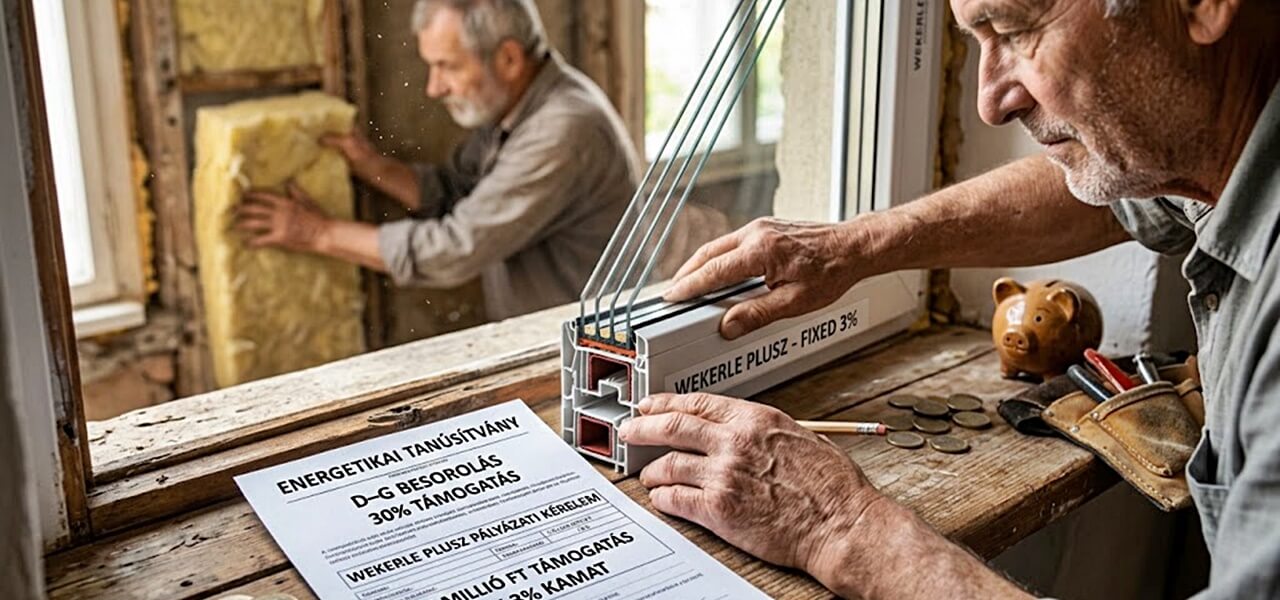
A tervezett szabályok szerint az A–C energetikai besorolású ingatlanoknál csak a kedvezményes hitel lenne elérhető. A D–G kategóriába tartozó épületeknél 30 százalékos, a H–I besorolásúaknál pedig 50 százalékos vissza nem térítendő támogatás járhat.
15 millió forintos felújítási hitel esetén
A–C energetikai besorolás
0 Ft támogatás
D–G energetikai besorolás
4,5 millió Ft támogatás
H–I energetikai besorolás
7,5 millió Ft támogatás
Állami támogatás
Visszafizetendő tőke
Az ábra a hivatalosan bemutatott konstrukció elvi megoszlását szemlélteti. A támogatás az előírt korszerűsítés és igazolások után, előtörlesztésként csökkentené a hiteltartozást.
A 7,5 millió forintos összeg tehát a legkedvezőbb támogatási kategóriában, a maximális hitelösszegnél lehetne elérhető.
Fontos azonban, hogy ez a pénz nem szabadon elkölthető készpénzként érkezne az igénylő bankszámlájára. A program szerint a sikeres energetikai felújítás után a vissza nem térítendő támogatást a fennálló hiteltartozás csökkentésére fordítanák.
Ez a különbség a pénzügyi tervezés szempontjából különösen fontos.
Nem minden felújításra jár a támogatás: legalább 30 százalékos energiamegtakarítást várnak el
A Wekerle Plusz felújítási konstrukciója kifejezetten energetikai korszerűsítésekhez kapcsolódik.
A program nem általános lakásszépítési támogatás, vagyis nem lehet automatikusan minden festésre, burkolatcserére, konyhafelújításra vagy bútorkorszerűsítésre felhasználni.
A támogatott beruházások körébe tartozhat a homlokzati vagy más hőszigetelés, a nyílászárók cseréje, a használati melegvíz-rendszer korszerűsítése és bizonyos fűtéskorszerűsítési munkák elvégzése.
A kormány tájékoztatása szerint támogatható lehet például hőszivattyú, hatékony hűtő-fűtő split klíma, napkollektor vagy hőszabályozó radiátorszelepek kialakítása is. Napelemes beruházásokra külön korlátozott keret vonatkozhat, míg a gázkazáncsere nem szerepel a támogatható fejlesztések között.
A vissza nem térítendő támogatás elnyerésének egyik legfontosabb feltétele a legalább 30 százalékos energiamegtakarítás igazolása.
Ehhez a felújítás előtt és után energetikai tanúsítványra lenne szükség, a korszerűsítés költségeit pedig megfelelő számlákkal kellene igazolni.
Egy olyan felújításnál tehát, amely nem éri el az előírt energiamegtakarítást, nem szabad biztosra venni a 30–50 százalékos tartozáscsökkentést.
Ezért már a beruházás megtervezésekor fontos lehet energetikai szakember segítségét kérni, aki felméri az épület állapotát, és meghatározza, mely munkálatok eredményezhetik a szükséges megtakarítást.
Már 500 ezer forintos önerővel is elindulhat egy nagyobb korszerűsítés?
A Wekerle Plusz felújítási program egyik figyelemfelkeltő eleme az alacsony saját forrásra vonatkozó szabály.
A kormányzati tájékoztatás szerint a felújítási hitelösszegen felül 5 százalékos, legfeljebb 500 ezer forintos önerőt kellene biztosítani.
Ez a korábbi, jelentős önerőt igénylő beruházásokhoz képest kedvezőbb lehetőséget jelenthet.
A pontos finanszírozási feltételeket azonban még a végleges pályázati dokumentumoknak és a bankoknak kell részletezniük.
Nem mindegy például, hogy a bank milyen fedezetet kér, hogyan történik a folyósítás, milyen ütemben kell elszámolni a felújítás költségeivel, illetve szükség lesz-e bizonyos munkálatok ideiglenes előfinanszírozására.
Az önerő alacsony mértéke ezért nem jelenti azt, hogy minden kérelmező automatikusan megkapja a maximális 15 millió forintos hitelt.
A finanszírozó a jövedelmet, a meglévő tartozásokat és a vállalt havi törlesztőrészletet is vizsgálhatja.
50 millió forintos lakáshitel: új lakásra 3, használtra 5 százalékos kamat
A Wekerle Plusz másik jelentős eleme a kedvezményes lakásvásárlási és építési hitel, amely 2026. október 28-án már elindult.
A 298/2026. (X. 27.) kormányrendelet szerint az államilag támogatott kölcsön maximális összege 50 millió forint, a futamidő pedig legfeljebb 25 év lehet.
A kamat az ingatlan típusától függ.
Új lakás vásárlásához vagy építéséhez az igénylő által fizetendő kamat legfeljebb évi 3 százalék, használt lakás megvásárlásához pedig legfeljebb évi 5 százalék lehet.
Ez jelentős különbséget eredményezhet a havi törlesztőrészletekben, különösen nagyobb hitelösszeg és hosszabb futamidő mellett.
A program elsősorban a 18–45 éves korosztály első lakáshoz jutását kívánja segíteni. A kedvezményes kölcsön házastársak és élettársak közös igénylésével is elérhető, a jogszabályban meghatározott feltételek szerint.
A program nem ír elő általános gyermekvállalási vagy házasságkötési kötelezettséget, és a többéves társadalombiztosítási jogviszony sem szerepel az alapvető feltételek között.
A hitelképesség vizsgálata azonban minden esetben megmarad.
Lakáshitel-táblázat 2027: ennyi lenne a havi törlesztő 10–50 millió forint között
A következő táblázat megmutatja, hogy különböző hitelösszegek mellett hogyan alakulhat a havi törlesztőrészlet az új és a használt lakásokra vonatkozó kamatokkal.
A számítások 25 éves futamidőt, végig változatlan kamatot és egyenlő havi törlesztőrészleteket feltételeznek.
| Hitelösszeg | Új lakás, 3%-os kamat | Használt lakás, 5%-os kamat |
|---|---|---|
| 10 millió Ft | kb. 47 400 Ft | kb. 58 500 Ft |
| 15 millió Ft | kb. 71 100 Ft | kb. 87 700 Ft |
| 20 millió Ft | kb. 94 800 Ft | kb. 116 900 Ft |
| 25 millió Ft | kb. 118 600 Ft | kb. 146 100 Ft |
| 30 millió Ft | kb. 142 300 Ft | kb. 175 400 Ft |
| 40 millió Ft | kb. 189 700 Ft | kb. 233 800 Ft |
| 50 millió Ft | kb. 237 100 Ft | kb. 292 300 Ft |
A törlesztőrészletek tájékoztató számítások, és nem tartalmazzák az esetleges számlavezetési, biztosítási, értékbecslési és egyéb kapcsolódó költségeket.
A táblázat alapján egy 30 millió forintos lakáshitel havi törlesztője új lakás vásárlásakor körülbelül 142 ezer forint lenne, míg használt lakás esetében megközelítené a 175 ezer forintot.
Az 50 millió forintos maximális kölcsönnél már sokkal jelentősebb a különbség.
Új lakás esetében a havi törlesztő nagyjából 237 ezer forint, használt ingatlan megvásárlásakor pedig 292 ezer forint lenne.
Ez havonta mintegy 55 ezer forintos eltérést jelent ugyanakkora hitelösszeg és futamidő mellett.
A 25 év alatt a különbség összesen több mint 16 millió forintra is rúghat, ha a kamat és minden más feltétel változatlan marad.
Maximum 100 milliós lakás vagy 150 milliós családi ház vásárolható
Az 50 millió forintos kedvezményes hitelnek nemcsak a kölcsönösszegét, hanem a megvásárolható ingatlan értékét is korlátozzák.
A szabályozás szerint lakások esetében a maximális vételár vagy bekerülési költség 100 millió forint, míg egylakásos lakóépületeknél, jellemzően családi házaknál 150 millió forint lehet.
A négyzetméterár sem haladhatja meg a bruttó 1,5 millió forintot.
Ez azt jelenti, hogy egy lakás hiába kerül például 90 millió forintba, ha a négyzetméterára meghaladja az előírt felső határt, az ingatlan nem feltétlenül felel meg a támogatott hitel feltételeinek.
Egy 60 négyzetméteres lakásnál az 1,5 millió forintos négyzetméterár-korlát alapján legfeljebb 90 millió forintos vételár férne bele.
Egy 80 négyzetméteres lakásnál a négyzetméterár szerinti felső határ már 120 millió forint lenne, de a külön 100 millió forintos lakásárplafon miatt az ingatlan ténylegesen nem kerülhetne ennél többe.
A két korlátot tehát egyszerre kell vizsgálni.
Fontos az is, hogy a maximális 50 millió forintos hitel nem feltétlenül fedezi az ingatlan teljes vételárát. A fennmaradó összeget saját forrásból vagy a szabályok szerint megengedett más finanszírozási formából kell előteremteni.
Kik igényelhetik az 50 milliós Wekerle Plusz lakáshitelt?
Az új konstrukció alapvetően a 18–45 éves korosztályt célozza.
A jogszabály szerint a hitel nem kizárólag házaspároknak vagy gyermekes családoknak szól. Megfelelő feltételek mellett egyedülállók és élettársak is igényelhetik.
A jogosultságnál ugyanakkor fontos szerepet kap a korábbi lakástulajdon.
A főszabály szerint az igénylő korábban nem rendelkezhetett és jelenleg sem rendelkezhet legalább 50 százalékos lakástulajdoni hányaddal.
Ez alól azonban vannak kivételek.
Például bizonyos esetekben nem jelent kizáró okot egy korábbi vagy jelenlegi, legfeljebb 30 millió forint értékű lakástulajdon, illetve a jogszabályban meghatározott más tulajdonosi helyzetek.
Házastársak és élettársak közös igénylésénél a tulajdoni feltételeket együttesen kell vizsgálni, a rendelet részletes rendelkezései alapján.
A jogosultsághoz emellett büntetlen előéletre, megfelelő köztartozási helyzetre, valamint a bank által elfogadott hitelképességre is szükség van.
A kedvezményes hitel ugyanakkor nem jár automatikusan pusztán azért, mert valaki megfelel az életkori és ingatlantulajdoni feltételeknek.
Öt évig az ingatlanban kell lakni, és bérbe sem adható
A Wekerle Plusz vásárlási és építési hitel egyik fontos feltétele az életvitelszerű bentlakás.
A támogatás igénybevételéhez a hitelből megvásárolt vagy felépített lakóingatlant az igénylőnek saját otthonaként kell használnia.
A szabályozás szerint öt évig bentlakási kötelezettség áll fenn, és ez idő alatt az ingatlan bérbeadása vagy más célú hasznosítása főszabály szerint nem megengedett.
Ez különösen azok számára fontos, akik befektetési céllal vásárolnának lakást, például hosszú távú kiadásra vagy rövid távú szálláshelyként történő hasznosításra.
A Wekerle Plusz támogatott lakáshitele alapvetően saját lakhatási célokat kíván szolgálni, ezért befektetési ingatlan vásárlásához nem használható szabadon.
A bentlakási és egyéb kötelezettségek megszegése a kamattámogatás elvesztésével és visszafizetési következményekkel járhat.
A hitelfelvétel előtt ezért nemcsak a havi törlesztőrészletet, hanem a következő évek várható családi és lakhatási terveit is célszerű átgondolni.
Akár szülő vagy testvér is lehet adóstárs – sokaknak erre lehet szüksége
Az új Wekerle Plusz hitel fontos lehetősége, hogy a meghatározott feltételek mellett a szülő vagy a testvér is bevonható adóstársként.
Ez elsősorban azoknak segíthet, akik életkoruk és egyéb körülményeik alapján jogosultak lennének a támogatott hitelre, de önálló jövedelmük nem elegendő a kívánt hitelösszeg felvételéhez.
Az adóstárs bevonása javíthatja a hitelképességet, mivel a bank a megfelelő feltételek mellett az ő igazolt jövedelmét is figyelembe veheti.
Fontos azonban, hogy az adóstárs nem csupán névlegesen vesz részt a hitelben.
A hitelszerződésből eredő kötelezettségek őt is érintik, vagyis a hitel visszafizetéséért a szerződés és a vonatkozó szabályok szerint felelősséget vállal.
A rendelet alapján a szülő vagy testvér adóstársként nem szerezhet tulajdont az ingatlanban.
Ezért a döntést minden érintettnek körültekintően kell meghoznia.
Az adóstárs bevonása jelentős segítség lehet, de hosszú évekre szóló pénzügyi kötelezettséget is jelenthet.
Mekkora fizetés kell az 50 millió forintos lakáshitelhez?
A maximális hitelösszeg igénylésénél sokak számára a megfelelő igazolt jövedelem jelentheti a legnagyobb akadályt.
A Magyar Nemzeti Bank jövedelemarányos törlesztőrészletre vonatkozó szabályai, vagyis a JTM-korlátok meghatározzák, hogy az igazolt nettó jövedelem mekkora hányadát lehet hiteltörlesztésre fordítani.
A jelenlegi szabályozás szerint a legalább tíz évre rögzített kamatozású forint jelzáloghiteleknél a 800 ezer forint alatti nettó jövedelem esetén főszabály szerint 50 százalékos korlát érvényesül.
A legalább 800 ezer forintos igazolt havi nettó jövedelemnél ez 60 százalék lehet. Bizonyos zöld hitelcéloknál külön kedvezőbb szabályok is alkalmazhatók.
A 25 éves futamidőre felvett maximális Wekerle Plusz hitelnél, kizárólag az általános 50 százalékos korláttal és más hiteltartozás nélkül számolva, az alábbi jövedelmek adódnak:
| Hitel | Havi törlesztő | Elméleti minimum nettó jövedelem 50%-os JTM mellett |
|---|---|---|
| 50 millió Ft, 3% | kb. 237 100 Ft | kb. 474 200 Ft |
| 50 millió Ft, 5% | kb. 292 300 Ft | kb. 584 600 Ft |
| 30 millió Ft, 3% | kb. 142 300 Ft | kb. 284 600 Ft |
| 30 millió Ft, 5% | kb. 175 400 Ft | kb. 350 800 Ft |
A táblázat csak szemléltetés. Nem jelent automatikus banki hiteljóváhagyást, és nem veszi figyelembe az egyéb hiteltartozásokat, a bankok saját megélhetési és hitelkockázati szempontjait vagy az esetleges speciális JTM-szabályokat.
A Netrisk elemzése szerint 2026 első felében a 20–29 évesek nettó átlagkeresete 468 ezer forint, a harmincas korosztályé pedig 558 ezer forint volt.
Ezekből az adatokból is látszik, hogy a legmagasabb, 50 millió forintos hitel felvétele önálló jövedelemmel nem minden igénylő számára lesz lehetséges.
Éppen ezért az új konstrukcióban az adóstárs bevonása több családnál is fontos szerepet kaphat.
Hirdetés
Otthon Start helyett Wekerle Plusz: fontos határidő közeleg
A Wekerle Plusz bevezetésével párhuzamosan az Otthon Start korábbi rendszerének kivezetése is megkezdődött.
A 298/2026. (X. 27.) kormányrendelet átmeneti szabályai szerint a korábbi Otthon Start hitelre meghatározott feltételek mellett még november 15-ig nyújtható be kérelem.
A lakásvásárlások esetében ehhez az szükséges, hogy az adásvételi szerződést legkésőbb 2026. október 31-én megkössék.
Építkezéseknél az engedélyezési eljárás vagy az egyszerű bejelentés meghatározott időpontig történő megindítása lehet a feltétel.
A korábbi konstrukció iránt érdeklődőknek ezért különösen fontos a határidők ellenőrzése.
A november 15-i dátum nem jelenti azt, hogy addig bármilyen újonnan kiválasztott ingatlanra korlátozás nélkül igényelhető lenne az Otthon Start.
A korábban megkötött szerződésekhez és megkezdett folyamatokhoz kapcsolódó átmeneti rendelkezések alapján lehet még benyújtani a kérelmeket.
Az érintetteknek ezért célszerű közvetlenül a választott banknál ellenőrizniük, hogy a saját ügyletükre melyik szabályozás vonatkozik.
Négyszeresére ugrott a hitelkalkulációk száma a bejelentés után
A Netrisk.hu adatai szerint az Otthon Start kivezetéséről szóló bejelentés napján rendkívül jelentősen megemelkedett a lakáshitelek iránti érdeklődés.
A biztosítás- és hitelközvetítő vállalat beszámolója alapján aznap a korábbi átlag négyszeresére nőtt a hitelkalkulációk száma.
Az érdeklődés később is magas maradt: a Netrisk szerint az újabb kalkulációk száma a megszokott szint két-háromszorosa volt.
Az érdeklődők jelentős része használt lakás megvásárlásához keresett finanszírozást, jellemzően legalább 30 millió forintos hitelösszeggel.
A megugró érdeklődés hátterében több tényező állhat, köztük a korábbi támogatott hitelkonstrukció lezárása, az új szabályok hatálybalépése és az ingatlanvásárlást tervezők bizonytalansága.
Fontos azonban, hogy a hitelkalkulációk számának növekedése nem azonos a ténylegesen megkötött hitelszerződések számának emelkedésével.
A keresési és számolási aktivitás megmutatja az érdeklődést, de nem garantálja, hogy ugyanilyen arányban nő a valódi hitelfelvétel vagy a lakásvásárlások száma.
A használt lakások piacát is átrendezheti az új támogatás
A Netrisk elemzésében arra is felhívta a figyelmet, hogy a Wekerle Plusz konstrukcióinak bevezetése megváltoztathatja a lakásvásárlók döntéseit.
A korábbi Otthon Start hitelhez képest az új rendszerben különbség van az új és a használt ingatlanok támogatott kamata között.
Ez az eltérés bizonyos vásárlók számára vonzóbbá teheti az új építésű lakásokat.
Ha a kereslet egy része a használt ingatlanoktól az új lakások felé fordul, az egyes piaci szegmensekben az áralku lehetősége is megváltozhat.
Ebből azonban egyelőre nem következik, hogy a használt lakások ára országosan biztosan csökkenni fog.
Az ingatlanárakat a hitelkamatok mellett az elérhető lakáskínálat, a jövedelmek, a helyi munkaerőpiac, az építési költségek és a települések közötti különbségek is befolyásolják.
Egy vidéki kisebb településen a kereslet egészen másképpen reagálhat, mint Budapesten vagy egy nagyobb megyeszékhelyen.
A Wekerle Plusz tényleges piaci hatásait ezért a következő hónapok hitelszerződési és ingatlanforgalmi adatai alapján lehet majd pontosabban megítélni.
A felújítási hitelek aránya jelenleg meglepően alacsony
A Netrisk elemzése szerint a Magyar Nemzeti Bank adatai alapján 2026 januárja és augusztusa között több mint 2000 milliárd forint értékben kötöttek lakáshitel-szerződéseket Magyarországon.
A finanszírozás döntő része lakásvásárláshoz kapcsolódott.
Az összesítés szerint a hitelszerződések értékének 79 százaléka használt lakások vásárlását, 12 százaléka új lakások megvásárlását szolgálta.
A felújítási célú hitelek aránya eközben mindössze 2 százalék volt.
Ez arra utal, hogy a lakossági jelzáloghitelezésben jelenleg a lakásvásárlás sokkal meghatározóbb szerepet tölt be, mint az ingatlanok felújításának finanszírozása.
A Wekerle Plusz energetikai korszerűsítési konstrukciói ezen változtathatnak.
Ha az igénylők megfelelő feltételekkel jutnak kedvezményes hitelekhez és jelentős tartozáscsökkentő támogatáshoz, több háztartás dönthet olyan beruházások mellett, amelyeket korábban elhalasztott.
A program gazdasági eredményessége azonban attól is függ, hogy a támogatások mennyire jutnak el a valóban korszerűsítésre szoruló épületekhez.
A panel- és társasházak is támogatást kaphatnak 2027 márciusától
A Wekerle Plusz nem kizárólag a családi házak tulajdonosainak kínálna korszerűsítési lehetőségeket.
A kormány tervei szerint 2027 márciusában elindulna a Társasházi és Panel Program is, amely panel- és téglaépítésű többlakásos épületek energetikai korszerűsítését segítené.
A program keretében lakásonként legfeljebb 4 millió forintos hitel lenne elérhető panelépületeknél, míg téglaépítésű társasházaknál az összeg elérhetné az 5 millió forintot.
A konstrukció különösen kedvező eleme, hogy a hitel kamatmentes, a futamidő pedig 15–20 év lehetne.
A tervezett önerő lakásonként 200 ezer forint.
A korszerűsítési célok között szerepelhet az épület hőszigetelése, a nyílászárók cseréje, a fűtési rendszerek energiahatékonyságának javítása, a távhőhöz kapcsolódó fejlesztések és bizonyos más műszaki beruházások.
A társasházaknál is elérhető lehet a 30 vagy 50 százalékos vissza nem térítendő támogatás, a felújítás előtti energetikai besorolástól függően.
Az A–C besorolású társasházakra azonban a jelenlegi tervek szerint ez a program nem terjedne ki.
Társasházi felújítás: akár 2,5 millió forinttal is csökkenhet a tartozás
Egy téglaépítésű társasházban, lakásonként 5 millió forintos hitel esetén a vissza nem térítendő támogatás az épület energetikai besorolásától függően jelentős lehet.
| Energetikai besorolás | 5 millió Ft-os hitelhez kapcsolódó támogatás | Támogatással csökkentett tőke |
|---|---|---|
| A–C | Nem jogosult a programra | — |
| D–G | 1 500 000 Ft | 3 500 000 Ft |
| H–I | 2 500 000 Ft | 2 500 000 Ft |
A támogatás ebben az esetben is előtörlesztésként csökkentené a hiteltartozást, nem pedig szabadon felhasználható összegként járna.
A jogosultsághoz legalább 30 százalékos energiamegtakarítást kellene elérni, és ezt energetikai tanúsítványokkal kellene igazolni.
A programban az érintett tulajdonosoknak lakhatási és egyéb kötelezettségeket is vállalniuk kellhet. A jelenlegi tájékoztatás szerint a felújítás után legalább öt évig az ingatlanban kellene lakniuk, és ebben az időszakban nem adhatnák el vagy bérbe a lakást.
A társasházi beruházások különösen összetettek lehetnek, hiszen gyakran a közös tulajdonú épületrészeket érintik, ezért a megvalósításhoz a tulajdonosok megfelelő döntéseire és együttműködésére is szükség van.
Visszatér az állami lakástakarék-támogatás 2027 januárjától
A Wekerle Plusz harmadik fontos eleme a lakáscélú megtakarítások állami ösztönzése.
A kormány tervei szerint 2027 januárjától újraindulna a lakástakarékpénztári befizetésekhez kapcsolódó állami támogatás.
Az első öt évben a befizetések 10 százalékának megfelelő támogatás járna, évente legfeljebb 120 ezer forintos összegig.
A hosszabb, tízéves megtakarítási konstrukcióban a hatodik évtől ez 20 százalékra, évente legfeljebb 240 ezer forintra emelkedhetne.
A program legalább 3 százalékos betéti kamatot is ígér a megtakarításokra.
A maximális állami támogatás eléréséhez a százalékos szabály alapján évi 1,2 millió forintos saját befizetésre lenne szükség, ami havi 100 ezer forintos megtakarítást jelentene.
| Megtakarítási idő | Éves állami támogatás maximuma |
|---|---|
| 1–5. év | Évente 120 000 Ft |
| 6–10. év | Évente 240 000 Ft |
| Teljes 10 év | Összesen akár 1 800 000 Ft |
A tízéves összesítés a maximális befizetésekkel számolt, felső határt mutatja. Nem tartalmazza a saját megtakarításokat és azok betéti kamatait.
A felhalmozott összeg később lakásvásárlásra, lakásépítésre vagy megfelelő energetikai korszerűsítésre is felhasználható lehet.
A támogatás így azoknak is érdekes lehet, akik még nem szeretnének hitelt felvenni, hanem először a saját forrásukat növelnék.
A lakástakarék később a lakáshitel előtörlesztésében is segíthet
A lakáscélú előtakarékosság egyik lehetséges előnye, hogy a megtakarított pénz később csökkentheti a lakásvásárláshoz szükséges hitelösszeget.
A Netrisk szakértője arra is felhívta a figyelmet, hogy a lakástakarékpénztári megtakarítások a későbbiekben a megfelelő feltételekkel a lakáshitel előtörlesztésére is felhasználhatók lehetnek.
Ez azért lehet kedvező, mert a hiteltartozás csökkentésével mérsékelhetők a hátralévő kamatkiadások.
Ugyanakkor az előtörlesztés feltételeit és költségeit mindig a konkrét hitelszerződés alapján kell megvizsgálni.
A lakástakarék teljes eredményességét szintén befolyásolhatják a számlavezetési díjak, a megtakarítási idő, a befizetések rendszeressége és a szerződéses feltételek.
A maximális állami támogatás elérése érdekében ezért nem feltétlenül érdemes a család teherbíró képességét meghaladó összeget félretenni.
A rendszeres megtakarításnak akkor van igazán értelme, ha mellette a mindennapi kiadások és a szükséges pénzügyi tartalékok is biztonságosan fedezhetők.
A bankok ajánlatai között továbbra is lehetnek különbségek
A kedvezményes kamat önmagában nem jelenti azt, hogy minden hitelintézetnél teljesen azonos feltételekkel lehet kölcsönt felvenni.
A bankok eltérő hitelbírálati gyakorlatot alkalmazhatnak, és az egyes termékekhez különböző költségek kapcsolódhatnak.
A hitelfelvétel során felmerülhet például értékbecslési díj, közjegyzői költség, földhivatali eljárási díj vagy bankszámlához kapcsolódó kiadás.
Bizonyos hitelkonstrukcióknál lakásbiztosítás megkötése is előírt lehet.
A hitel teljes költségét ezért nem elegendő kizárólag a kamat vagy a havi törlesztőrészlet alapján összehasonlítani.
A teljes hiteldíjmutató, vagyis a THM a kamaton kívül több kapcsolódó költséget is figyelembe vesz, ezért fontos tájékozódási pont.
A Netrisk szakértője szerint a támogatott hitelek esetében is érdemes több ajánlatot összehasonlítani, hiszen a végleges költségek és a hitelbírálat menete eltérhet.
A felújítás megkezdése előtt ezekre különösen fontos figyelni
A Wekerle Plusz energetikai felújítási programnál a megfelelő tervezés kulcsfontosságú lehet.
A támogatás elnyeréséhez a jelenlegi tájékoztatás szerint már a beruházás előtt rendelkezni kell a kiinduló energetikai állapotot igazoló tanúsítvánnyal.
Ez azért fontos, mert a felújítás utáni energiamegtakarítást a kiinduló állapothoz kell viszonyítani.
Ha a tulajdonos már a szükséges dokumentáció elkészítése előtt megkezdi a munkálatokat, később nehezebb vagy akár lehetetlen lehet megfelelően igazolni a támogatás feltételeinek teljesítését.
Ezért célszerű megvárni a hivatalos pályázati kiírást, és csak annak ismeretében dönteni arról, hogy mely beruházási költségek és mely munkák számolhatók el.
A pontos műszaki terv elkészítése szintén fontos. Egy korszerű nyílászáró beépítése, a homlokzati szigetelés és a fűtési rendszer átalakítása például egymás hatását is befolyásolhatja.
A megfelelő sorrendben végrehajtott beruházások ezért hatékonyabb eredményt hozhatnak, mint az egymástól függetlenül megvalósított részleges fejlesztések.
A szakember bevonása segíthet abban is, hogy a tervezett korszerűsítés valóban elérje a legalább 30 százalékos energiamegtakarítást.
Mikor és hol lehet igényelni a Wekerle Plusz támogatásokat?
A lakásvásárlási és építési hitel 2026. október 28-án már elindult, így az érdeklődők a részt vevő pénzintézeteknél tájékozódhatnak a feltételekről.
A családi házak energetikai felújítási programja a jelenlegi menetrend szerint 2027 februárjában indulna.
A társasházi és panelprogramot 2027 márciusára tervezik, míg az államilag támogatott lakástakarék 2027 januárjától válhatna elérhetővé.
A felújítási programok esetében a konkrét jelentkezési határidőket, az igénylés pontos menetét és a részletes jogosultsági szabályokat a később megjelenő hivatalos dokumentumoknak kell meghatározniuk.
A kérelmezőknek ezért érdemes figyelniük a program kormányzati tájékoztató oldalát, valamint a részt vevő bankok hivatalos honlapjait.
Mivel a támogatások jelentős összegeket érintenek, különösen fontos az adathalász és megtévesztő ajánlatok elkerülése. Nem célszerű ismeretlen személyeknek banki azonosítókat átadni vagy bizonytalan hátterű oldalaknak előzetes díjat fizetni pusztán azért, mert támogatási jogosultságot ígérnek.
Több mint 120 ezer otthon korszerűsítését célozza a program
A Wekerle Plusz energetikai felújítási konstrukcióinak gazdasági és környezeti jelentősége is lehet.
A kormány tervei szerint a különböző programok segítségével 2030-ig több mint 120 ezer lakóingatlan korszerűsítése valósulhat meg.
A cél nemcsak az otthonok komfortjának javítása, hanem a lakóépületek energiafelhasználásának mérséklése is.
Egy megfelelően szigetelt, korszerű nyílászárókkal és hatékony fűtési rendszerrel rendelkező épületben a szükséges energia mennyisége jelentősen csökkenhet.
Ez a családi költségvetés szempontjából különösen fontos lehet, hiszen a fűtési és más rezsikiadások hosszú távon jelentős terhet jelentenek.
A tényleges megtakarítás azonban az épület eredeti állapotától, a korszerűsítés műszaki megoldásaitól, a lakók energiahasználati szokásaitól és az energiaáraktól is függ.
A program sikerességét ezért nemcsak a megkötött hitelszerződések száma, hanem az elért energiamegtakarítás és a beruházások hosszú távú eredménye alapján is érdemes majd értékelni.
2027-ben több lakástámogatás is új korszakba léphet
A Wekerle Plusz Program több szempontból is új lehetőségeket teremthet a magyar családoknak.
A már elindult kedvezményes lakásvásárlási hitel legfeljebb 50 millió forintos finanszírozást biztosíthat, új lakásoknál 3, használt ingatlanoknál 5 százalékos kamattal.
A 2027 februárjára tervezett családi házas felújítási programban akár 15 millió forintos, fix 3 százalékos hitel válhat elérhetővé, amelyhez megfelelő energetikai korszerűsítés esetén 30 vagy 50 százalékos tartozáscsökkentő támogatás társulhat.
A társasházak és panelek számára márciusban indulhat egy külön kamatmentes konstrukció, míg januárban a lakáscélú megtakarítások állami támogatása térhet vissza.
A változások ugyanakkor nem jelentik azt, hogy minden igénylő automatikusan megkapja a maximális támogatást.
A jövedelmi, banki, műszaki és energetikai feltételek teljesítése továbbra is meghatározó.
A legfontosabb tudnivaló, hogy a Wekerle Plusz felújítási programjában akár 7,5 millió forintnyi vissza nem térítendő támogatás is elérhető lehet, de ezt nem készpénzben fizetnék ki, hanem a felújítási hitel fennálló tőketartozásából vonnák le. A legnagyobb támogatáshoz a megfelelő energetikai besoroláson túl a legalább 30 százalékos energiamegtakarítást is igazolni kellene.
Aki lakásvásárlást vagy felújítást tervez, annak ezért már most érdemes átgondolnia a rendelkezésre álló önerőt, az igazolható jövedelmet és a tervezett beruházás költségeit, de a 2027-es, még indulás előtt álló konstrukcióknál a végleges feltételek megismerése nélkül nem célszerű visszavonhatatlan pénzügyi kötelezettséget vállalni.
Olvassa a Közbeszéd cikkeit a Facebookon és a Google Hírekben is!
Ha érdekesnek találta, ossza meg és mondja el véleményét!